Bashkia e Vangjel Tavos çerdhe shkeljesh dhe abuzimesh

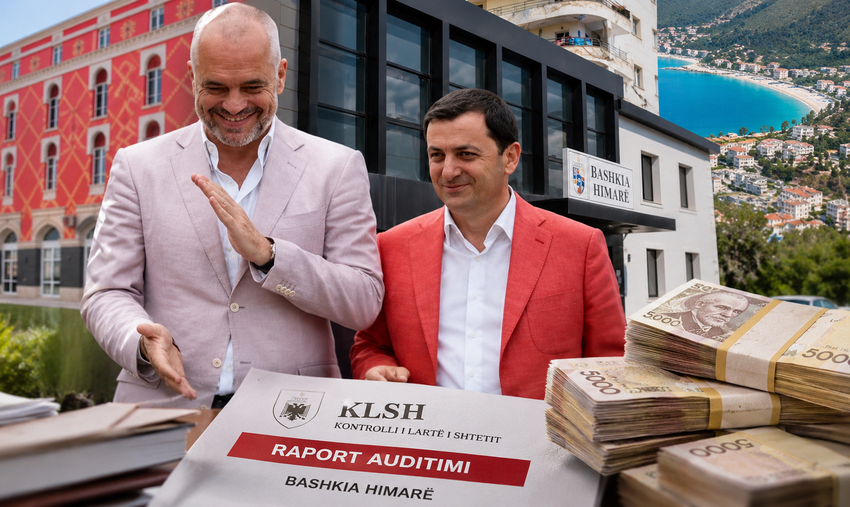
Kontrolli i Lartë i Shtetit ka evidentuar një sërë shkeljesh në administrimin e Bashkisë Himarë, nga raportimi i pasaktë i detyrimeve financiare dhe mosarkëtimi i taksave deri te parregullsitë në tendera, pagesat për punime të pakryera dhe përfitimet e padrejta të subjekteve ndërtuese.
Raporti përfundimtar i auditimit financiar përfshin vitet 2023–2025, si dhe verifikimin e gjetjeve të auditimeve të mëparshme. Për periudhën nga shtatori 2024 deri në fund të vitit 2025, kur bashkia drejtohej nga Vangjel Tavo, dokumenti evidenton probleme në administrimin financiar, raportimin e detyrimeve dhe mbledhjen e të ardhurave.
Në fund të vitit 2025, Bashkia Himarë kishte deklaruar 1,974,600 lekë detyrime të prapambetura, kryesisht për fatura të palikuiduara investimesh. Por nga rakordimi me Degën e Thesarit, Kontrolli i Lartë i Shtetit ka evidentuar 48,492,482 lekë detyrime ndaj të tretëve.
Diferenca prej 46,517,882 lekësh është një nga mospërputhjet më të mëdha të konstatuara në raportimin financiar të bashkisë. Sipas audituesve, institucioni nuk kishte evidentuar në mënyrë të saktë dhe të plotë detyrimet e tij, ndërsa llogaritë për furnitorët dhe kreditorët e ndryshëm paraqiteshin me vlerë zero në pasqyrat financiare.
Në fund të vitit 2025, detyrimet e pambledhura nga taksat dhe tarifat vendore arrinin në 314,808,552 lekë. Nga kjo shumë, 171,283,112 lekë ishin detyrime të bizneseve dhe 135,009,522 lekë të familjeve. Në total përfshiheshin edhe 4,500,000 lekë detyrime nga subjektet e tregtimit të hidrokarbureve dhe 4,015,918 lekë nga taksa e ndikimit në infrastrukturë për objektet e legalizuara.
Një nga problemet kryesore të vitit 2025 lidhet me investimet publike. Sipas KLSH-së, Bashkia Himarë realizoi vetëm 26% të fondeve të planifikuara për investime, ndërsa një pjesë e projekteve nuk u tenderuan fare ose procedurat e prokurimit u zhvilluan me vonesë, në fund të vitit buxhetor.
Në raport evidentohen edhe lëvizjet e shpeshta të stafit, të cilat kanë ndikuar në ecurinë e procedurave dhe realizimin e investimeve.
Raporti evidenton gjithashtu mungesë inventarësh kontabël dhe fizikë për kategori të pasurive publike me vlera miliardëshe, përfshirë toka dhe troje me vlerë kontabël 22.62 miliardë lekë, ndërtesa me vlerë 1.53 miliardë lekë dhe rrugë, rrjete e vepra ujore me vlerë 915.5 milionë lekë.
Për pasqyrat financiare të vitit 2025, KLSH ka dhënë opinion me rezervë, duke evidentuar pasaktësi dhe mangësi në informacionin financiar të paraqitur nga bashkia.
Në pesë procedura prokurimi të vitit 2022, me fond limit të përgjithshëm 411.3 milionë lekë pa TVSH, audituesit kanë identifikuar probleme në përzgjedhjen e fituesve dhe në përcaktimin e kritereve të tenderimit.
Në dy tendera, me vlerë kontratash 48.3 milionë lekë, kompanitë e shpallura fituese nuk plotësonin kriteret e përcaktuara në dokumentet e tenderit. Në një procedurë tjetër, me kontratë 66.3 milionë lekë, KLSH ka konstatuar kritere dhe specifikime teknike të paargumentuara, të cilat kufizonin konkurrencën dhe mund të përjashtonin oferta më të favorshme.
Shkeljet në përdorimin e fondeve publike nuk kufizohen te tenderimi. Në kontratën për ndërtimin e ujësjellësit të fshatit Vranisht, të lidhur më 7 shtator 2021, KLSH ka dokumentuar 2,612,310 lekë dëm ekonomik, si pasojë e likuidimit të punimeve të pakryera.
Për kontratën e mbrojtjes lumore dhe pyllëzimit të anës së lumit Borsh, të lidhur më 15 dhjetor 2021, dëmi ekonomik i konstatuar është 951,232 lekë, sërish për punime të paguara por të parealizuara. Një tjetër shumë prej 690,180 lekësh lidhet me punime të likuiduara, por të pakryera nga shoqëria e identifikuar me inicialet “L. K.”.
Në sektorin e ndërtimit, raporti identifikon përfitime të padrejta nga subjekte private, të lidhura me përllogaritjen e detyrimeve financiare ndaj bashkisë.
Për shoqërinë “E. B.” sh.p.k., KLSH ka evidentuar 8,789,727 lekë të përfituara padrejtësisht, ndërsa për shoqërinë “J. I.” sh.p.k. vlera arrin në 4,860,518 lekë. Një tjetër subjekt, “B.” sh.p.k., figuron me 1,097,086 lekë të përfituara padrejtësisht, sipas konstatimeve të audituesve.
Raporti përfshin edhe një projekt rezidencial në Gjilekë, Dhrale, ku taksa e ndikimit në infrastrukturë ishte përllogaritur 1,945,289 lekë më pak se detyrimi i përcaktuar nga auditimi. Për një grup tjetër projektesh zhvillimi në zonën bregdetare, KLSH ka evidentuar 4,068,854 lekë të ardhura të munguara nga përllogaritja e detyrimeve të subjekteve ndërtuese.
Probleme janë dokumentuar edhe në përdorimin e sipërfaqeve pyjore dhe kullosore. Sipas KLSH-së, 18 subjekte minerare shfrytëzonin 207.65 hektarë, për të cilët duhej të lidheshin kontratat përkatëse të qirasë. Vlera e përllogaritur sipas tarifave minimale arrinte në 14,090,740 lekë në vit.
Në administrimin e ndërtimeve të kundërligjshme, Inspektorati i Mbrojtjes së Territorit Vendor kishte nxjerrë gjatë vitit 2022 66 vendime prishjeje, por kishte ekzekutuar vetëm shtatë prej tyre. 59 vendime mbetën të pazbatuara.
Po gjatë kësaj periudhe, inspektorati kishte vendosur 28.4 milionë lekë gjoba, nga të cilat ishin arkëtuar vetëm 500 mijë lekë. Shuma e paarkëtuar arrinte në 27.9 milionë lekë. Audituesit kanë konstatuar gjithashtu se strukturat e inspektoratit nuk kishin njoftuar drejtorinë e financës për kontabilizimin dhe ndjekjen e arkëtimit të gjobave.
Disa nga gjetjet e KLSH
-Nga auditimi u konstatua se vlera progresive e debitorëve për taksat dhe tarifat vendore të subjekteve fizik/juridik/institucione/abonentë familjarë, etj në fund të vitit 2025 është në vlerën 829,623,808 lekë¹, nga të cilat vlera e debitorëve të krijuar gjatë vitit 2025 është 37,932,379 lekë dhe pakësimet gjatë vitit 2025 janë në vlerën 27,422,381 lekë. Sa më sipër, në krahasim me fundin e vitit 2024, ku vlera debitore është 819,113,810 lekë, në fundin e vitit 2025 vlera debitore është rritur me 10,509,998 lekë.
-Nga auditimi i procedurave për arkëtimin e të ardhurave nga tarifa e pastrimit, gjelbërimit dhe ndriçimit, për subjektet që kanë kryer punime ndërtimi në territorin e Bashkisë Vlorë (jo me seli kryesore/vendi efektiv i aktivitetit në Bashkinë Vlorë) u konstatua se përgjatë vitit 2025, në 46 raste, janë kryer punime ndërtimi nga subjekte të ndryshme, për të cilët nuk është aplikuar tarifa e pastrimit, gjelbërimit dhe ndriçimit, duke krijuar të ardhura të munguara për buxhetin e bashkisë në vlerën 4,631,073 lekë.
-Nga auditimi i dokumentacionit të subjekteve të licencuara për ushtrim aktiviteti si pikë shitjeje më pakicë të karburantit, rezultoi se përgjatë vitit 2025 në territorin e Bashkisë Vlorë, kanë ushtruar aktivitet për tregtimin e karburantit 40 subjekte, nga të cilët 18 prej tyre kanë ushtruar aktivitet të pa licensuar. Përgjatë vitit 2025 nuk administrohet dokumentacion për njoftimin e Inspektoratit Shtetëror Teknik Industrial për marrjen e masave të bllokimit të veprimtarisë së subjekteve që ushtrojnë aktivitet pa licencë. Konstatohet se në fund të vitit 2025 rezultojnë debitor 6 subjekte për vlerën 5,000,000 lekë.
-Nga auditimi i procedurave të ndjekura për arkëtimin e gjobave të vendosura nga IMTV Bashkia Vlorë, u konstatua se deri më datë 31.12.2025 në mënyrë progresive, si rrjedhojë e mos likuidimit të 665 gjobave të vendosura, janë krijuar të ardhura të munguara për buxhetin e bashkisë në vlerën 402,010,813 lekë, vlerë e cila është e kontabilizuar. Për vitin 2025 vlera e detyrimit të krijuar nga gjobat e vendosura nga IMTV është në vlerën 195,985,813 lekë.
-Nga auditimi i të ardhurave nga qiradhënia e aseteve në pronësi/përdorim të Bashkisë Vlorë, u konstatua se Drejtoria e Pronave Publike dhe Aseteve, si struktura e ngarkuar për administrimin e aseteve, (përjashtuar hapësirat e dhëna me qira për stacion plazhi) nuk ka një regjistër të kontratave të qirasë për pasuri të llojit ndërtesë, truall, sipërfaqe pyjore dhe kullosore etj, si dhe nuk ishte kryer verifikim fizik pranë pasurive, të cilat i ka në pronësi/përdorim, me qëllim identifikimin e përdorimit të tyre në mungesë të dokumentacionit ligjor. Konstatohet se nga vlera e faturuar prej 35,736,128 lekë për vitin 2025, për marrjen me qira të hapësirës për “Stacion plazhi”, janë likuiduar vetëm 34,550,628 lekë, pra me diferencë në vlerën 1,185,500 lekë, si rrjedhojë e mos pagesës së detyrimit vjetor nga 5 subjekte.
Në mënyrë progresive deri më datë 31.12.2025 vlera e detyrimit të papaguar për marrjen me qira të hapësirës për “Stacion plazhi” është 2,400,000 lekë, ku vlera prej 1,214,500 lekë krijuar deri në fund të vitit 2024 dhe 1,185,500 lekë krijuar brenda vitit 2025, të cilat përbëjnë të ardhura të munguara për buxhetin e Bashkisë Vlorë.
-Nga auditimi mbi administrimin e të ardhurave nga taksat dhe tarifat vendore, rezultoi se Bashkia Vlorë administron të dhëna sa i takon subjekteve biznes, ndërkohë që për detyrimet e familjarëve merren të mirëqenë vlerat totale të arkëtuara që i kalohen nga Ujësjellës Kanalizime Vlorë, pa kryer verifikime dhe pa njohur numrin e abonentëve taksapagues dhe atyre debitorë. Me përjashtim të DAV, drejtoritë e tjera që administrojnë taksa/tarifa vendore nuk mbajnë regjistër për menaxhimin e të dhënave. Gjithashtu konstatohet se procesi i administrimit të taksave dhe tarifave vendore në Bashkinë Vlorë është shpërndarë dhe jo i mirëkoordinuar, duke qenë se pranë kësaj bashkie ekziston Drejtoria e të Ardhurave Vendore, por kjo drejtori është përgjegjëse vetëm për administrimin e të dhënave që lidhen me subjektet private, ndërkohë që e gjithë pjesa tjetër e të ardhurave administrohen nga drejtori të tjera, duke ndikuar negativisht në procesin e planifikimit dhe marrjes së masave për arkëtimin e të drejtave.
-Nga auditimi mbi planifikimin dhe realizimin e buxhetit të vitit 2025, rezultoi se është realizuar në masën 57%, ku realizimin më të lartë e ka ndihma ekonomike, ndjekur nga shpenzimet për paga dhe sigurime shoqërore, si dhe realizimin më të ulët e kanë shpenzimet për mallra, shërbime dhe investime. Ky mos realizim vjen për faktin se parashikimi i shpenzimeve nuk është bërë mbi bazën e të ardhurave faktike të një viti më parë, por është planifikuar mbi planin e të ardhurave nga taksat e tarifat vendore, i cili për asnjë vit nuk realizohet. Detyrimet e prapambetura të raportuara në fund të vitit 2025, konstatohet se janë në vlerën 72,399,600 lekë, vlerë e cila në raport me totalin e shpenzimeve të vitit, zë 2.81 %, gjë që tregon se kjo njësi vendore nuk është në vështirësi financiare.
-Nga auditimi i llogarisë nr. 466 “Kreditorë për mjete nën ruajtje”, u konstatua se kjo llogari, e cila përfaqëson vlerën e garancisë së kontratave në masën 5%, është pasqyruar më shumë për vlerën 51,904,240 lekë, për garanci të cilave i ka kaluar afati dhe duhet t’u kthehen subjekteve përkatëse.
-Nga auditimi i llogarisë nr. 26 “Pjesëmarrje në kapitalet e veta”, u konstatua se kjo llogari është nënvlerësuar me 175,551,000 lekë. Nga verifikimi i kryer në databazën e QKB-së, rezultoi se Bashkia Vlorë zotëron aksione në disa Shoqëri Aksionare. Konkretisht Bashkia Vlorë, zotëron aksione në: Vlora Parking Sh.A., me NIPT M56403202P, 100% të aksioneve me vlerë 3,500,000 lekë; Markata e Peshkut Sh.A., me NIPT M46723211H, 100% të aksioneve me vlerë 3,500,000 lekë; Shoqëria Rajonale Ujësjellës Kanalizime Vlorë Sh.A., 41.35% të aksioneve me vlerë 4,135,000 lekë; K.F.Oriku Sh.A., me NIPT L36521202N, 100% të aksioneve me vlerë 4,100,000 lekë; Flamurtari Football Club Sh.A., me NIPT L17130203I, 100% të aksioneve me vlerë 3,500,000 lekë; Tregu Shitjes me Shumicë Frut-Perim Sh.A., me NIPT K67217201D, 100% të aksioneve me vlerë 156,816,000 lekë.
-Nga auditimi i analizave të llogarive të aktiveve afatgjata materiale në pasqyrat financiare në mbyllje të vitit 2025, rezultoi se nuk ka analizë më vete për vlerat e rikonstruksioneve, mbikëqyrjes dhe kolaudimit, të cilat nuk i shtohen vlerës së aktivit pas investimeve të kryera. Gjithashtu, rezultoi keqklasifikim kontabël, i gjendjes së këtyre aktiveve në llogaritë: Në analizën e gjendjes së llogarisë 212“Ndërtesa e Konstruksione”, janë keqklasifikuar 7 aktive në vlerën prej 96,594,903 lekë, ku sipas klasifikimit kontabël, 6 aktive në vlerën 88,775,097 lekë i përkasin llogarisë 213 “Rrugë, rrjete, vepra ujore” dhe 1 aktiv në vlerën 7,819,806 lekë llogarisë 210 “Toka, Troje, Terrene; – Në analizën e gjendjes së llogarisë 213 “Rrugë, mjete, vepra ujore”, është keqklasifikuar vlera prej 103,720,750 lekë e 30 aktiveve, ku sipas klasifikimit kontabël, 5 aktive në vlerën 16,228,308 lekë i përkasin llogarisë 210 “Toka, Troje, Terrene”, 13 aktive në vlerën 3,738,580 i përkasin lekë llogarisë 214 “Instalime teknike makineri e pajisje” dhe 12 aktive i përkasin llogarisë 212 “Ndërtesa e konstruksione” në vlerën 83,753,862 lekë. Në gjendjen e kësaj llogarie është përfshirë vlera 37,387,815 lekë e emërtuar “Të tjera”, e cila është trashëguar nga ish-komunat e pa analizuar.
Pamfleti